¿Cuánto cuesta dar crédito a tus clientes? Los costos que casi nadie suma
Dar crédito te ayuda a vender más, pero operarlo dentro de tu empresa cuesta más de lo que parece: la gente del área, el dinero que esperas, lo que no te pagan y las horas de cobrar y conciliar. Aquí lo sumamos con un ejemplo.
Dar crédito a tus clientes cuesta lo que pagas por operarlo: la gente que evalúa y cobra, el dinero tuyo que se queda detenido mientras el cliente paga, la parte que nunca te pagan y las horas de cobranza y conciliación. Casi ninguno de esos costos aparece junto en un estado de resultados, por eso casi nadie los suma. Una plataforma para gestionar la venta a crédito, como Kontempo, puede quitarte varios de encima.
Vender a plazo es lo normal en México. En el segundo trimestre de 2026, el 60.9 % de las empresas usó financiamiento de sus proveedores, según la encuesta trimestral de Banxico (Plano Informativo, 2026). La pregunta útil es cuánto te cuesta darlo tú solo.
¿Qué costos tiene dar crédito desde tu empresa?
Son cinco, y los tres últimos son los que más se esconden. Cuando le das 60 días a un cliente, le estás haciendo un préstamo sin intereses. Para sostener ese préstamo necesitas gente, dinero y tiempo.
1. La nómina del área de crédito y cobranza
Alguien tiene que revisar a cada cliente antes de darle una línea, decidir el límite, vigilar que pague y cobrarle cuando se atrasa. En una empresa chica lo hace el dueño o el contador entre otras cosas. En una mediana ya es un área con analista, cobrador y jefe.
A los sueldos súmales prestaciones, consultas de buró, el sistema donde llevas las líneas y la capacitación. Es el costo más fácil de ver y aun así pocas empresas lo cargan a la venta a crédito.
2. El dinero que esperas (capital muerto)
Mientras tu cliente no paga, tu dinero está en su bodega en forma de producto. A eso le llamamos capital muerto: dinero tuyo que existe en papel, en cuentas por cobrar, y que no puedes usar para comprar inventario ni pagarles a tus proveedores.
Ese hueco lo tapas de dos formas. Pides un crédito al banco y pagas intereses, o lo cubres con tu propio dinero y dejas de usarlo en algo que te deje más. De cualquier forma te cuesta. Entre más largo el plazo, más dinero tienes detenido. En cómo ofrecer pago a plazos sin descapitalizarte hacemos la cuenta de cuánto cuesta cada plazo.
3. Lo que no te pagan (cartera vencida)
Por bien que revises a tus clientes, alguno va a pagar tarde y alguno no va a pagar. Si un cliente no te paga, pierdes la venta completa. Si ganas 15 % por pedido, para reponer un pedido que no te pagaron necesitas vender casi siete iguales.
Y si el asunto llega a abogados, a la deuda se suman honorarios y meses de juicio.
4. Las horas de cobrar
Cobrar se come horas: llamadas, mensajes de WhatsApp, estados de cuenta, promesas de pago que hay que volver a revisar el viernes. Una parte la hace tu equipo de cobranza. Otra parte, muchas veces, la hacen tus vendedores, porque el cliente les contesta a ellos.
Cada hora que un vendedor pasa cobrando es una hora que no está vendiendo. Ese costo no aparece en ningún lado, pero tu director comercial lo conoce bien. En estrategias de cobro está el paso a paso para cobrar a tiempo sin desgastar la relación.
5. La conciliación a mano
Tu cliente paga tres facturas con una sola transferencia, con una referencia que no coincide, o paga de menos. Alguien en contabilidad tiene que averiguar qué pagó y aplicarlo en el sistema. Mientras no lo hace, el cliente aparece como moroso aunque ya pagó, y tu equipo le cobra algo que no debe.
¿Cuánto suma todo? Un ejemplo
Tomemos un distribuidor que vende $2,000,000 al mes a crédito, a 60 días, con 15 % de margen. Al año son $24 millones de venta a crédito y $3.6 millones de ganancia. Con supuestos razonables para cada costo, así se ve la cuenta:
Lo que cuesta al año operar el crédito tú mismo
En total, $1,620,000 al año. Es casi la mitad de los $3.6 millones que gana ese distribuidor con su venta a crédito, y eso sin contar las horas de los vendedores ni un juicio de cobranza.
Tus números van a ser otros, así que haz la cuenta con los tuyos. La calculadora de capital muerto te da el dinero detenido, lo que tienes en riesgo de no cobrar y cuánto te cuesta al año:
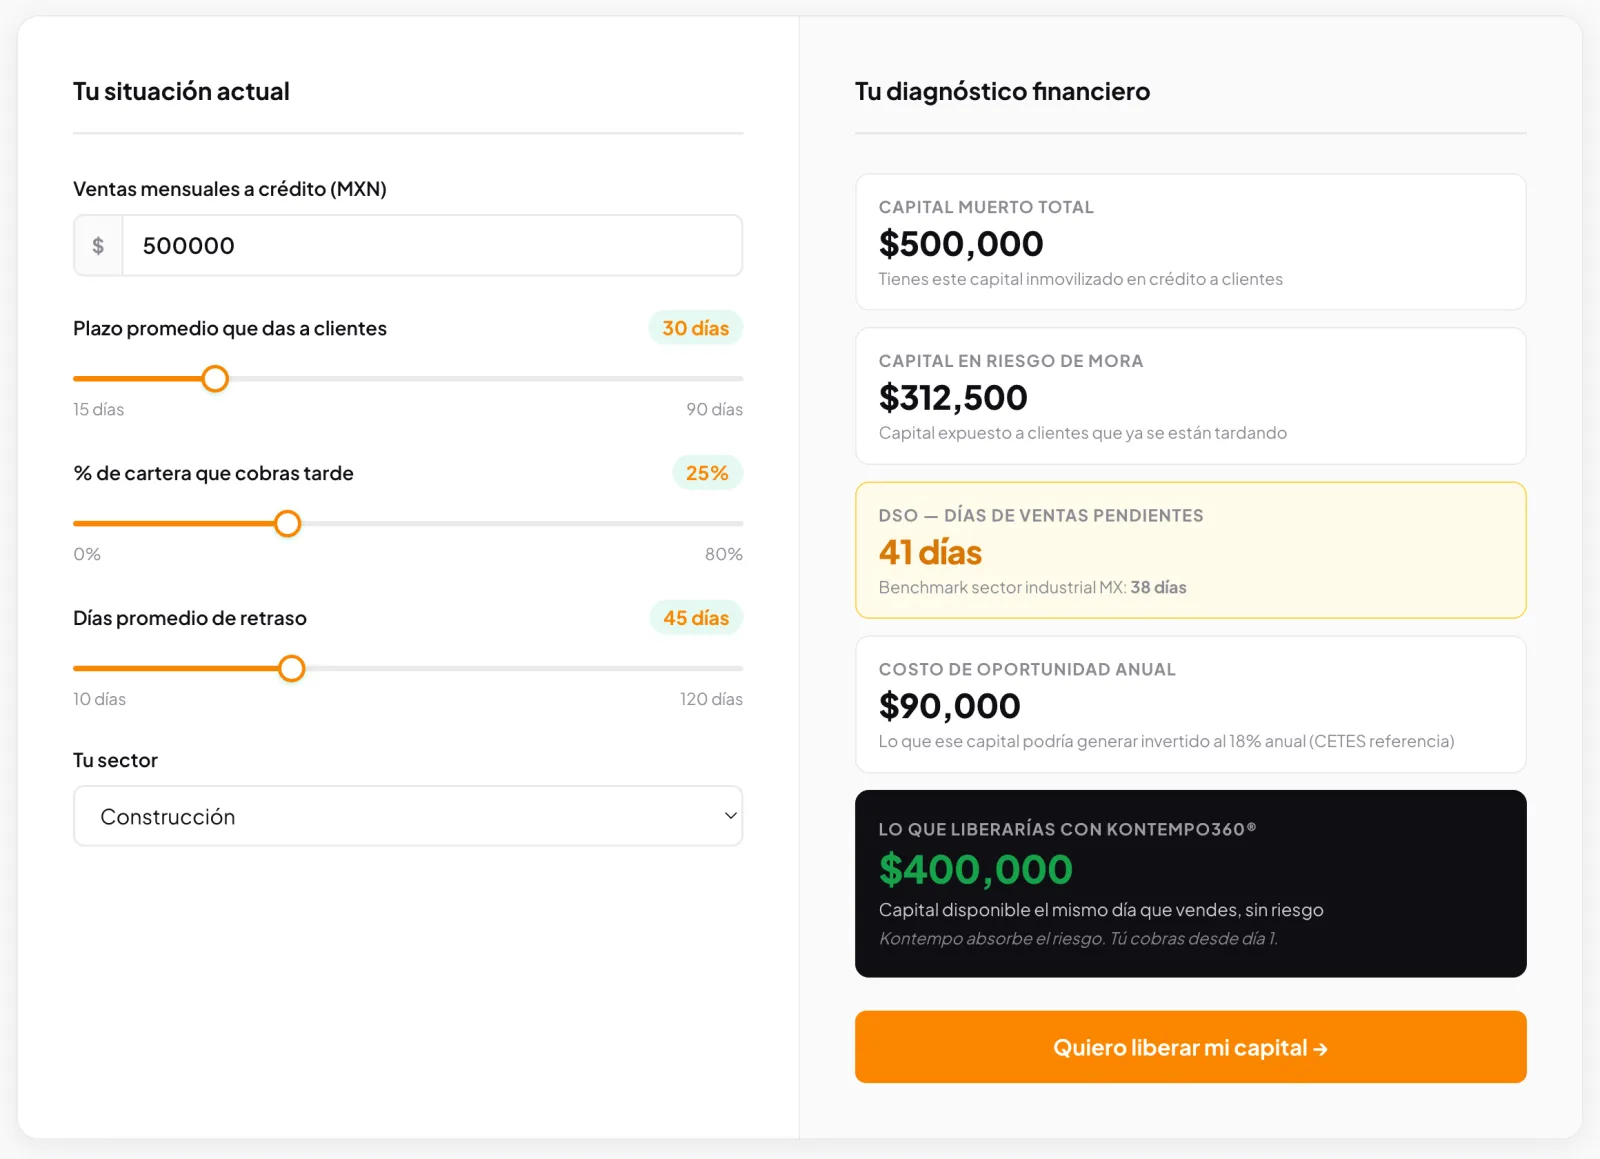
Así abre la calculadora, con valores de ejemplo. Pon tus ventas, tu plazo y tus atrasos, y te dice cuánto dinero tienes detenido y cuánto te cuesta al año.
¿Cuánto cambia con una plataforma?
Cambia según qué parte le pases. Hay costos que una plataforma te quita y otros que se quedan contigo si así lo decides. Esta tabla compara operar el crédito tú solo con las dos formas de hacerlo en Kontempo:
| Cómo lo operas | ¿De quién es el dinero mientras el cliente paga? | Si no te paga, ¿quién pierde? | Cobranza y conciliación | Cómo decides a quién darle |
|---|---|---|---|---|
| Tú, con tu equipo y Excel | Tuyo | Tú | A mano: llamadas, WhatsApp y conciliación en hojas de cálculo | Referencias y el criterio de cada quien |
| Kontempo con Crédito interno | Tuyo; lo que pagan te llega el mismo día | Tú | Recordatorios automáticos y cada pago se aplica solo | Kontempo Score |
| Kontempo con Financiamiento a tu medida | Te pagamos el día que elijas, desde el día de la venta | Kontempo, en la parte que decidas asegurar (del 5 al 100 %) | Kontempo le cobra a tu cliente | Kontempo Score |
Kontempo es la plataforma para gestionar la venta a crédito. Tú le das 30, 60 o 90 días a tu cliente y la plataforma se encarga de lo que hoy te cuesta horas y dinero. Tiene tres partes y puedes usar solo la que necesites:
- Crédito interno: si prefieres seguir financiando con tu dinero, autorizas y manejas líneas, recibes pagos y mandas recordatorios automáticos. Tus clientes pagan a una cuenta asignada y el pago se aplica solo. Se acaban la conciliación a mano y la persecución por WhatsApp.
- Kontempo Score: antes de darle una línea a un cliente ves cómo van sus ventas, cómo paga, qué nivel de riesgo tiene y qué límite le conviene. Es la decisión que hoy toma tu analista con referencias sueltas.
- Financiamiento a tu medida: en cada venta eliges cuándo te pagamos y cuánto aseguramos. Lo asegurado te llega aunque tu cliente no pague, así que el dinero detenido y la cartera vencida dejan de ser tuyos en esa parte.
Volviendo al ejemplo: con Crédito interno se van las horas de conciliación y buena parte del seguimiento. Con Financiamiento a tu medida también dejas de cargar el dinero detenido y lo que no te pagan, en la proporción que elijas. Los precios de la plataforma están en planes.
¿Cuándo conviene seguir operándolo tú?
Cuando tienes pocos clientes a crédito, montos chicos y dinero de sobra para esperar. Si das crédito a cinco clientes que te pagan puntual, un área completa o una plataforma pueden salirte más caras que el problema.
La cuenta cambia cuando creces. Más clientes a plazo significan más dinero detenido, más gente cobrando y más pagos por conciliar. Si quieres medir cómo va tu área hoy, empieza por qué tan eficiente es tu área de crédito y por los KPIs de crédito para el cierre de año. Y si todavía no tienes reglas escritas, estas buenas prácticas de crédito comercial son un buen punto de partida.
Antes de decidir
Dar crédito vende: los distribuidores con crédito compran hasta 56 % más y son 72 % más leales, según Kontempo. El error está en pensar que es gratis. Suma lo que te cuesta la gente, el dinero que esperas, lo que no te pagan y las horas de cobrar. Con ese número en la mano decides qué haces tú y qué le pasas a alguien más.