Crédito B2B, sin la teoría aburrida.
Actualizado el 12 de octubre de 2026
¿Cuánto cuesta dar crédito a tus clientes? Los costos que casi nadie suma
Dar crédito te ayuda a vender más, pero operarlo dentro de tu empresa cuesta más de lo que parece: la gente del área, el dinero que esperas, lo que no te pagan y las horas de cobrar y conciliar. Aquí lo sumamos con un ejemplo.
6 de octubre de 2026
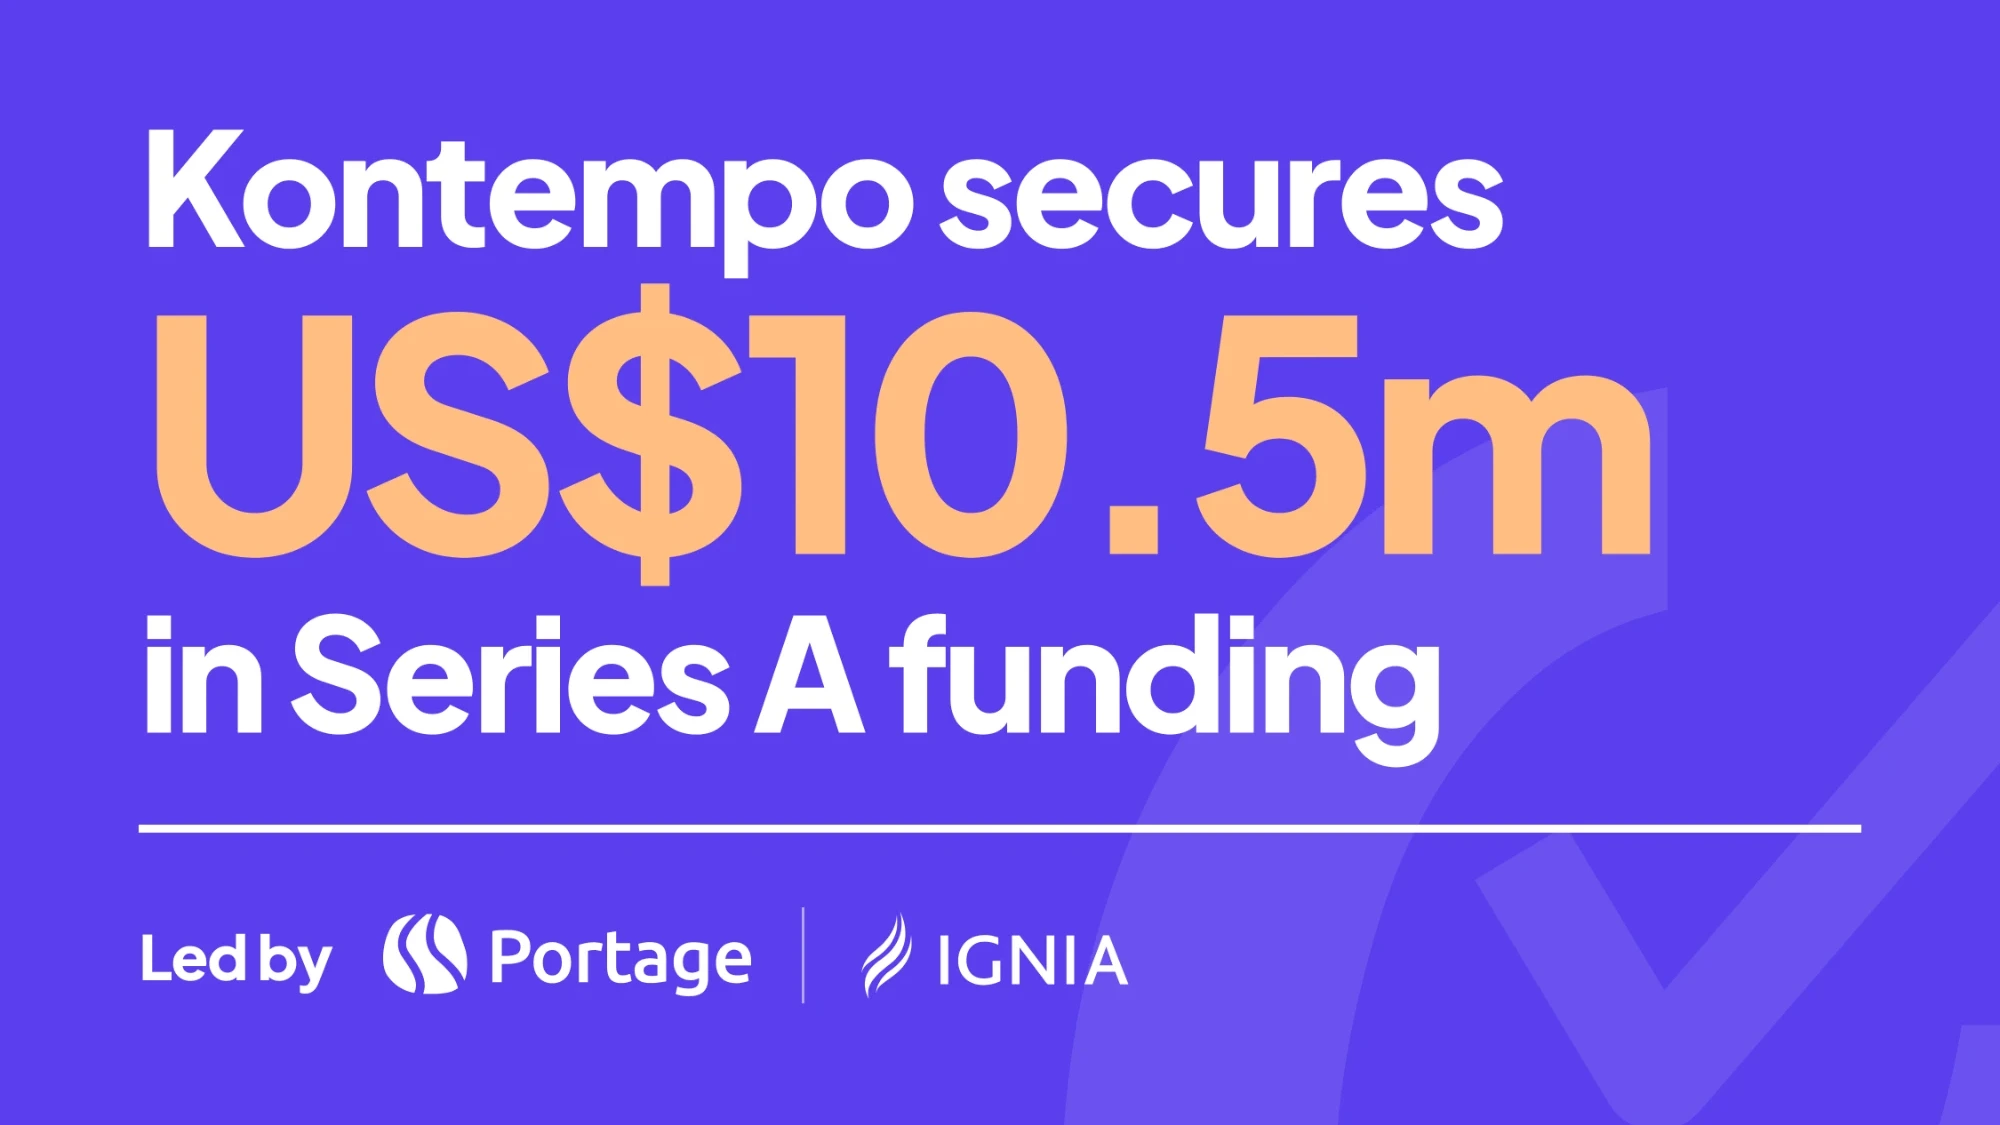
Kontempo levanta US$10.5 millones para seguir construyendo la infraestructura del crédito industrial
Nuevo capital de Portage, IGNIA, Tectonic, MS&AD y otros inversionistas actuales para seguir construyendo la infraestructura del crédito industrial en México.
Actualizado el 1 de octubre de 2026
Cómo ofrecer pago a plazos a tus clientes sin descapitalizarte
Dar plazo te ayuda a vender más, pero mientras tu cliente no paga, el dinero lo pones tú. Aquí ves cuánto te cuesta cada plazo, qué condiciones de pago usar y quién puede financiarlo por ti.
Actualizado el 24 de septiembre de 2026
Cómo usar IA para tomar decisiones de riesgo crediticio
En el entorno industrial B2B, otorgar crédito comercial es una apuesta estratégica: puede impulsar ventas y relaciones con clientes, pero también abrir la puerta al riesgo crediticio. Tradicionalmente, muchas empresas industriales gestionan ese riesgo con procesos manuales, juicio humano y modelos rígidos basados en estados financieros históricos. Es un enfoque caro, lento y propenso a errores.
Actualizado el 24 de septiembre de 2026
Cómo vender a crédito sin riesgo en tu negocio industrial
Vender a crédito es una práctica común para impulsar las ventas en el sector industrial, pero también conlleva riesgos considerables de morosidad. En este artículo encontrarás las mejores prácticas para evaluar clientes, establecer límites, automatizar cobros y proteger tu flujo de caja.
27 de noviembre de 2025
KPIs de crédito para el cierre de año: guía para CFOs
El cierre de año es el mejor momento para que CFOs y líderes de riesgo del sector industrial auditen a profundidad su operación de crédito comercial. Este artículo resume los KPIs esenciales que permiten evaluar velocidad de aprobación, riesgo y morosidad, eficiencia operativa y alineación con ventas. A partir de datos clave —como tiempos de respuesta, cartera vencida, concentración de riesgo y procesos manuales— podrás identificar brechas, priorizar mejoras para 2026 y decidir qué parte del riesgo conviene mantener o trasladar a una infraestructura tecnológica especializada. La guía también muestra cómo un sistema operativo de crédito automatiza estos indicadores, habilita decisiones estratégicas y convierte el crédito en un activo predecible, escalable y alineado al flujo de efectivo de la empresa.
13 de noviembre de 2025
Flujo de efectivo sano: estrategias para 2026
En México, las perspectivas macroeconómicas piden cautela: Banxico recortó su proyección de crecimiento para 2026 a 0.9%, señalando un entorno de demanda moderada; al mismo tiempo, los Indicadores de Confianza Empresarial de INEGI mantienen un tono prudente. Con este telón de fondo, profesionalizar el flujo de efectivo y gobernar el crédito comercial será esencial para la industria. (Reuters)
9 de octubre de 2025
Tendencias del crédito comercial moderno para 2026
En México, más del 78 % de las grandes empresas financian sus operaciones mediante crédito comercial con proveedores. Este tipo de crédito sigue siendo el motor del comercio industrial, ya que sostiene relaciones de largo plazo y garantiza liquidez en la cadena de suministro. Sin embargo, el modelo tradicional está evolucionando: hacia 2026, la digitalización, la inteligencia artificial y la automatización transformarán por completo la forma en que las empresas originan, evalúan y gestionan el crédito B2B, abriendo paso a un ecosistema más eficiente, transparente y escalable.
23 de septiembre de 2025
Cómo digitalizar tu programa de crédito en 2025
En México, la digitalización de productos financieros ha mostrado un crecimiento importante: entre 2021 y 2024, la contratación digital de productos de crédito en zonas urbanas aumentó +8.3 puntos porcentuales.